


如果说过去十年,新能源汽车产业最重要的基础设施是乘用车充电网络,那么接下来的一个重要增量市场,很可能来自商用车。
2026年5月,交通运输部、国家发展改革委等11部门联合印发《推动新能源重卡规模化应用实施方案》,明确提出,到2030年,新能源重卡保有量突破160万辆,渗透率达到40%;围绕国家高速公路网重点路段建设3万公里零碳公路运输通道,并支持、引导建设重卡充换电站3000个左右。
这意味着,新能源重卡的推广已经从局部场景试点,进入政策推动、规模化应用和基础设施网络建设并行的新阶段。
尤其值得关注的是,政策不再仅仅关注车辆推广,而是将补能设施网络、零碳运输通道、电网协同和运营服务体系放在同等重要的位置。
在这一轮变化中,特来电已经走在最前面。
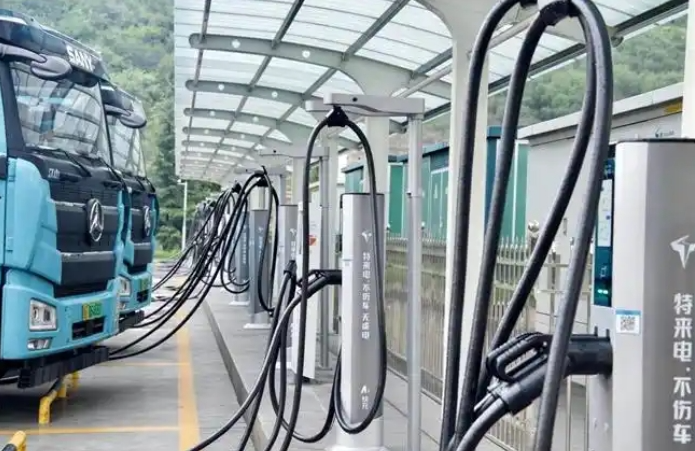
截至2026年9月底,根据其母公司特锐德披露的数据,特来电累计投建及运营重卡充电站超过6200座,充电终端超过9.1万个,前三季度重卡业务合同额约9.3亿元。
这些数字背后,更值得关注的是:特来电正在将一座座独立的重卡充电站,连接成覆盖车辆、能源和物流运输的基础设施网络。
不只是卖设备:特来电正在建立三层商业价值
判断一家重卡补能企业的市场空间,不能只看它卖出了多少充电终端,更应该看它能从一张网络中获得多少层次的价值。
特来电的商业模式,正在从传统设备供应和充电服务,向三个层次延伸。
第一层,是基础设施建设与解决方案收益。
重卡充电站不是简单安装几台充电桩。兆瓦级场站涉及电力增容、配电系统、充电设备、储能配置、土地资源、施工建设和后期运维。对于主机厂和物流企业而言,自建一整套能源基础设施,既需要技术积累,也需要专业运营能力。
特来电通过与整车企业、物流企业及地方能源平台合作,能够提供从方案设计、设备供应到场站建设、数字化运营的整体服务。
例如,与一汽解放的合作,双方提出未来在全球落地不少于1万个重卡充电终端、打造100座微电网充电站,并围绕大功率快充、自动充电和光储充放一体化展开合作。
与福田汽车的合作,则进一步覆盖兆瓦级超充设备适配、车桩通信协议联调、场站投资建设及能源运营等环节。
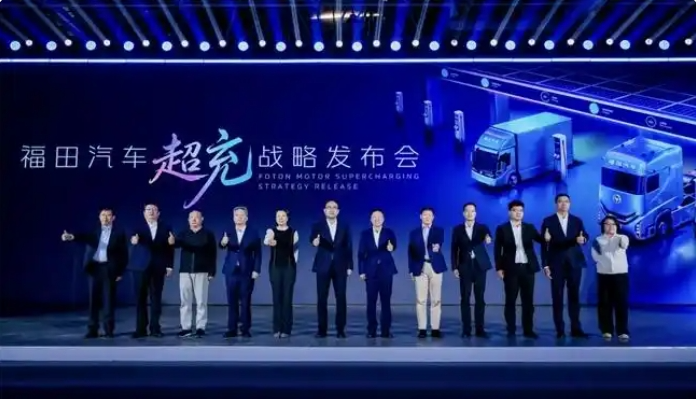
这意味着,特来电获得的并不只是充电设备的一次订单,还有伴随整车电动化推广而持续产生的商用车补能网络建设需求。
第二层,是能源互动带来的增量价值。
一张补能网络能否真正创造价值,最终还要看车队和司机愿不愿意用、用起来是否划算。
对司机而言,核心是充电快不快、排队久不久;对物流企业而言,核心是每公里运输成本能不能降下来、车辆周转效率能不能提上去。这考验的不是单纯的设备能力,而是充电网络的运营和能源管理能力。
一座兆瓦级重卡站,本质上是一个大功率、可预测、可调节的电力负荷;配置光伏、储能和智能能源管理系统之后,就有机会从单纯的用电终端,变成具备调度能力的综合能源节点。
特来电通过智能调度、动态功率分配,结合分时电价、储能及虚拟电厂等能力,在提升场站利用率、降低车队综合用能成本的同时,还能探索需求侧响应、电力交易等增量收益。由此,充电站不再只是收取服务费的基础设施,更有机会成为兼具交通补能和能源运营价值的综合节点。
据公司披露,截至2026年6月底,特来电虚拟电厂接入数十家电力调控中心,聚合调节规模突破8000MW。
这意味着,特来电积累的能源管理能力,未来有望随着重卡场站网络扩张而进一步释放。充电服务收入之外,能源管理和电力互动也可能成为新的价值来源。
第三层,是干线网络运营形成的长期收益。
如果说前两层解决的是建站和用能问题,那么真正决定重卡补能网络长期价值的,是能否掌握稳定的车辆和运输需求。
特来电在这一领域的布局,已经延伸至京东物流、顺丰、德邦等物流企业,并与物泊科技、山西贵恩博等合作伙伴探索干支线智能充电网络。
其推出的“零碳路书”,将货运路线、车辆电耗、分时电价、场站排队情况和运输时效等因素纳入线路规划,尝试让补能安排与车队运输计划同步。
这种模式的价值很直接:货源决定线路,线路决定车辆流量,车辆流量决定场站利用率。只有将补能网络嵌入真实的运输组织,充电站才有机会获得更稳定的订单和更高的资产周转效率。
从单站充电收入,到沿线网络服务,再到车队长期运营,特来电正在探索更深层次的产业价值。
技术壁垒:兆瓦超充背后,是一套复杂的系统工程
重卡补能网络看起来是充电设施的竞争,实际上考验的是电力电子、配电系统、整车适配、智能调度和长期运营的综合能力。
尤其进入兆瓦超充时代,单纯提高充电桩功率并不够。重卡集中到站时,如何应对瞬时大负荷?不同品牌、不同电池容量的车辆如何兼容?如何在有限电网容量下动态分配功率?如何控制建设成本和设备故障率?这些才是决定场站能否盈利的关键。
特来电的技术布局,已经从单体设备延伸至整站系统。
其推出的10kV中压4MW一体化全矩阵超充方案,采用中压直接接入、功率池和智能功率分配架构,支持单枪最高2MW、双枪4MW输出,最多可带64把枪,并通过模块化、预制化设计,将传统数月的建站周期压缩至3—7天。
这套方案的意义不只是充得更快,更在于降低电力接入、施工和场地成本,提高有限电力资源的利用效率。对于需要高频周转的大型物流场站而言,建站速度、设备利用率和运维成本,最终都会反映到投资回报率上。
更重要的是,特来电长期积累的充电网运营平台、车桩协同能力和能源管理技术,能够与重卡超充设备形成协同。
从多品牌车辆兼容,到动态功率分配、负荷预测、智能运维,再到光储充放一体化,特来电提供的已不只是一个充电产品,而是一整套能够持续运行的能源基础设施解决方案。
这类能力需要设备研发、工程交付、真实运营数据和长期场景验证共同积累,并非简单增加产能就能复制。
从一座站到一条走廊:网络效应正在形成
重卡补能真正的价值,在于网络。
2024年,特来电建成全国首个城市级重卡干支线充电网络“三纵一横”;2025年,贯通横跨山东、山西、河北、河南四省的800公里“西煤东矿”零碳运输干线;两广干线粤东环线也实现贯通。
这些实践有一个共同特点:不再围绕单个矿区或港口建设孤立的充电站,而是沿着真实货运线路布置补能节点,让新能源重卡具备跨区域连续运输的条件。
2026年,随着河南中豫格林等地方能源平台加入合作,特来电进一步向区域级零碳运输走廊拓展。
这与国家政策方向高度契合。11部门实施方案明确提出建设3万公里零碳公路运输通道。山东9200余公里绿色补能廊道的规划,则提供了地方市场加速落地的现实样本。
对特来电而言,网络越完整,价值越容易累积:更多主机厂车型接入,带来更多潜在用户;更多物流车队加入,提高站点需求确定性;更多站点形成线路覆盖,又反过来提升车辆电动化的可行性。
这种由车辆、货源、线路、场站和能源共同构成的网络效应,才是其值得关注的长期壁垒。
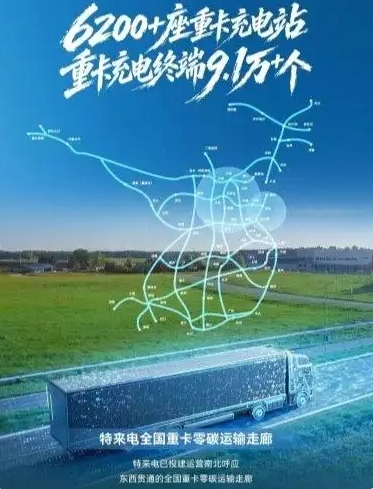
从6200余座重卡充电站、9.1万余个终端,到主机厂、物流企业和地方能源平台的多方协同,特来电已经不再只是重卡电动化的配套服务商,而是在向重载物流能源基础设施运营商演进。
当重卡补能从点状建设走向全国干线组网,先行者积累的设备技术、场站资源、客户关系、运营数据和线路网络,将有机会形成相互强化的竞争优势。
特来电正在做的,正是这件事。
一张支撑重卡物流驰骋干线的完整能源基础设施网络,已经初具规模。而它背后的商业价值,或许才刚刚开始释放。
免责声明:此文内容为本网站转载企业资讯,仅代表作者个人观点,与本网无关。所涉内容不构成投资、消费建议,仅供读者参考,并请自行核实相关内容。


