

 来源作者:开心的小神龙 2026-11-09 23:11北京
——一家年营收七千亿的汽车公司,花一百多亿买下能源时代的入口,这笔账怎么算?
最近市场流传一个观点:比亚迪大规模铺闪充桩,将来会产生巨额亏损。
持这个观点的人手里有硬数据。全国公共充电桩平均功率利用率仅6.51%(中国充电联盟,2026年9月),低于行业普遍认定的8%至10%盈亏平衡区间;超八成充电运营商处于亏损状态;特来电算过账,一座投资120万的充电站,每度电净赚4分钱,静态回本要25年;欣旺达闪充生态事业部总经理邓杰公开说,闪充站往往需要五六年才能收回投入。欧阳明高院士则判断,闪充配套需要千亿级资金,单独一家车企扛不动。还有个案被反复引用:呼和浩特有闪充站因欠费停用。
这些数字都对。所以本文不打算跟任何一个数字吵架。
本文要讨论的是一个更根本的问题:这些数字加在一起,能不能推出"比亚迪闪充桩将巨额亏损"这个结论。我的判断是不能。不是因为桩很赚钱,而是因为这笔账从一开始就算错了地方。把账本翻开,一根一根桩地算,会得到一个结论;把三层账本叠起来算,会得到另一个结论。分歧不在数据,在会计科目。
先亮结论,再展开论证:比亚迪闪充桩的总投入约120至240亿元,占公司前三季度营收的2.1%至4.2%,占同期资本开支的13.7%至27.5%;这笔钱买回的东西,在损益表上看是充电服务,在资产负债表上看是纯电车型的转化基础设施,在战略层面看是分布式储能网络的物理入口。三层账本里,第一层现在确实难看,第二层正在兑现,第三层还没定价。所谓巨额亏损论,是把第二层和第三层的资产,全部按第一层的费用来记账。
下面逐层拆。
反驳一个观点之前,先把它最强形态摆出来,否则赢了也是赢稻草人。
巨额亏损论的完整逻辑链是三段论:
大前提:充电桩行业整体亏损(利用率6.51%对盈亏平衡线8%-10%,运营商八成亏损,单站回本25年)。
小前提:比亚迪在建桩上比谁都激进(2026年3月发布单枪峰值1.5兆瓦充电桩,提出年内建成2万座闪充站;截至10月7日已建成12165座,其中高速站2111座,覆盖341城;海外还要再建6000座)。
结论:2万座站乘以单站投入,百亿级资金砸进一个全行业亏损的生意,将来必产生巨额亏损。
欧阳明高的千亿级判断作为加强论据被引用,呼和浩特停用站作为个案佐证。
这个推理结构上无懈可击,数据上全部可查证。它唯一的漏洞藏在那个大前提里:它默认了一个会计假设,充电桩是独立的利润中心,其价值必须由充电服务费单独回收。
这个假设对特来电、星星充电们成立,因为它们只有桩,收入全靠服务费,不这么记账没有别的记法。对蔚来也基本成立,换电站是它品牌服务体系的一部分,但蔚来把NIO Power单独核算,按用户服务成本考核。
但对比亚迪不成立。比亚迪是一家前三季度营收5663亿、单季净利润100亿、年销近四百万辆车的公司,它建桩的商业模式跟充电运营商根本不是同一个物种。用运营商的会计准则去审计一家车企的战略投入,好比用加油站的账本去审计中石油的油田:加油站确实只是加油站,但油田不是。
下面开始逐层算账。
先把对方最硬的阵地拿下:单看桩,现在确实不赚钱,我也不打算论证它赚钱。
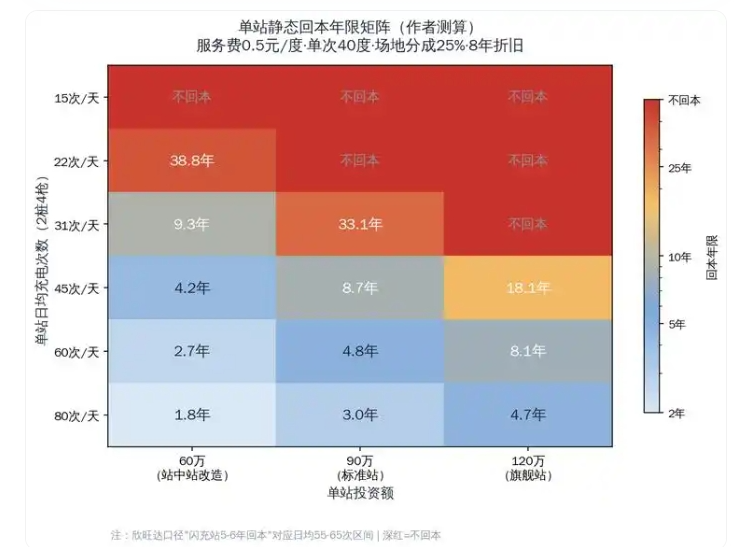
按欣旺达邓杰的行业口径,闪充站回本周期五六年。这个判断跟我的测算基本吻合。做一个单站敏感性模型(所有假设明示):单站按站中站改造60万、标准站90万、旗舰站120万三档投资(李云飞在媒体沟通会给出"大几十万一套"的口径,特来电120万投资站作旗舰参照);服务费按0.5元/度(行业0.4至0.65元区间的中位);单次充电量按40度(主流纯电车型带电量60至70度,闪充用户多在30%至70%电量区间补能);场地按服务费25%分成(站中站合作模式的行业惯例);运维按每站每年3万;折旧8年。
测算结果是:一座90万的标准站,日均充电次数达到31次,现金流才转正;日均45次,静态回本8.7年;日均60次,回本4.8年。60万的站中站改造站友好得多,日均45次4.2年回本,日均60次2.7年回本。120万的旗舰站最难看,日均31次仍然亏现金流,要到45次才勉强打平后微利,回本18年。
单站静态回本年限矩阵
这个表先立在这,亏损论者引用的行业数据在这个层面大体成立。但有一个变量被系统性忽略了,而这个变量恰好是闪充模式的命门所在:周转率。
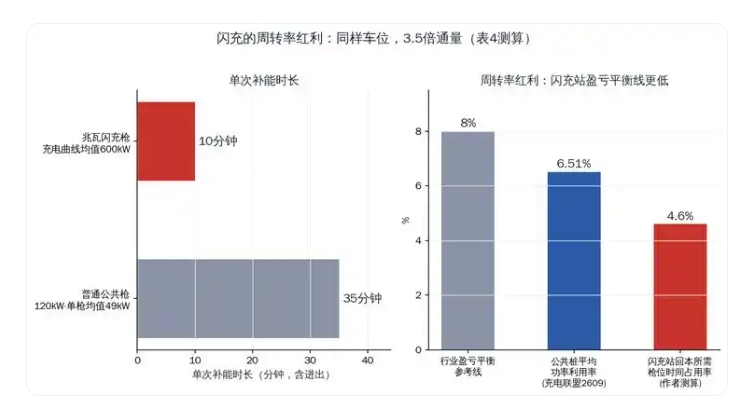
行业口径的利用率是时间口径,一根枪一天24小时里有多少时间在充电。这个口径对普通桩和闪充桩一视同仁,但它掩盖了两者商业模式的根本差异。中国充电联盟的统计里还有一个少有人引用的数字:全国公共充电枪单枪平均功率只有49.35kW。也就是说,行业内绝大多数枪,跟兆瓦闪充枪差着二十倍的功率。算一笔通量账:一根120kW的普通公共枪,给一辆车从30%充到80%需要35分钟(含进出车位);一根兆瓦闪充枪按充电曲线平均功率600kW计,同样的补能任务10分钟完成。同一个车位,同样的时间占用率,闪充枪的服务通量是普通枪的3.5倍。
这意味着闪充站达到同样的充电度数,所需的枪位时间占用率只需普通站的不到三分之一。我的测算显示,60万站中站回本线对应的枪位时间占用率是4.6%(日均22次,四枪),而全行业平均功率利用率是6.51%。换句话说,即便行业利用率原地踏步,闪充站靠周转率就能把普通桩的亏损区间跑成盈亏平衡区间。这是闪充模式在桩这一层账本里藏着的结构性红利,但它不是本文的重点,因为它只能证明桩可以不亏,不能证明桩值得建。
闪充的周转率红利
还有一个经常被忽略的对比项:客流量从哪来。运营商的桩是守株待兔,选址、补贴、流量投放全要自己解决,利用率是自己求来的;比亚迪的桩是自有生态的硬件延伸,身后站着今年前10个月362万辆的滚动车流,每一辆二代刀片平台的车都是兆瓦闪充的天然客户。两个现成的证据:圆梦站计划上线以来累计收到74281份用户建站申请,落地4228座,相当于平均每座站有17.6位车主投票要求它存在,选址的客流风险在开工前就被用户认购了;另一个数字更直接,比亚迪闪充站的用户里,其他品牌车主占比已接近三分之一,桩还没完全建成,友商的车流已经在替它填利用率。特来电们梦寐以求的东西,比亚迪生下来就有。
真正的问题在第二层。
李云飞说得很直白:闪充和换电是不同路线,但共同目标都是促进油转电。王传福的表述更完整:闪充站自配储能系统,存电的时候是电能的蓄水池,放电的时候是功率的放大器,让闪充站建设不再受限于电网增容。
这两句话里没有一个是把桩当充电生意讲的。
补能焦虑在购车决策里的权重,行业调研给过数据,约占三分之一。这个权重就是桩的真实岗位:它不是收入中心,是转化基础设施。一个消费者在油车和纯电车之间摇摆,拦住他的往往不是车价,是"跑高速怎么办"这一个问题。闪充站往高速服务区一放,充电5分钟续航400公里,这个问题就被物理性地拆除了。拆除补能焦虑的边界画到哪里,纯电销量就能涨到哪里。
这一层账本不需要理论推演,2026年的产销数据就是现成的实证。
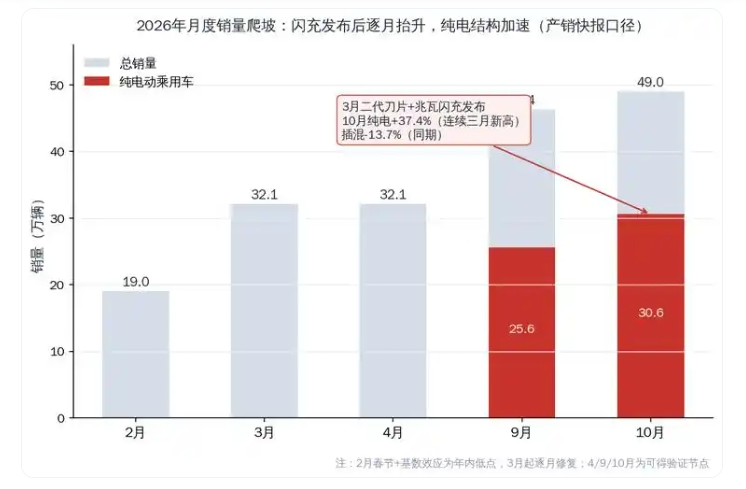
比亚迪今年的销量曲线是一部前低后高的爬坡史:2月份销量19.02万辆,同比腰斩,市场上"比亚迪见顶"的声音跟今天"闪充桩巨亏"的声音一样响;3月二代刀片电池和兆瓦闪充发布;此后销量逐月抬升,9月46.36万辆同比转正增长17%,10月49.02万辆同比增长10.9%,创年内新高,1至10月累计362.17万辆。
比总量更有说服力的是结构。10月纯电动乘用车销量30.57万辆,同比增长37.38%,连续三个月创历史新高;同一时间窗,插混销量17.74万辆,同比下滑13.7%。纯电对插混的替代正在加速,而纯电恰恰是对补能网络最敏感的品种。混动车主可以没有桩,纯电车主不能。闪充网络每加密一寸,纯电的决策门槛就降低一分。
2026年月度销量爬坡与纯电结构
高端化是同一个逻辑的另一个截面。前三季度腾势、方程豹、仰望三个高端品牌合计销售40.84万辆,同比增长56.3%,占集团乘用车销量13.04%,单车ASP持续上移;10月单月三品牌合计约5.9万辆,同比增速升到75%附近,加速还在继续。腾势均价站上30万级别,第三季度20万以上价位中国品牌销量第一。高端纯电车主对补能体验的支付意愿最强,闪充站是这个客群的基础服务设施。高端品牌每提升一个百分点的占比,公司单车毛利结构就改善一分,这个改善里面,桩有份。
出口是第三个截面。9月出口18.07万辆,同比增长153.6%,销量占比39%;1至9月累计出口134.3万辆,同比增长90.5%。花旗的测算口径,比亚迪国内单车核心净利约2200元,出口单车约2万元,九倍差价。闪充站跟着出海(规划海外6000座,欧洲3000座、美洲2000座、亚太1000座),本质是把国内验证过的转化基础设施整体输出到海外市场,而海外是利润最厚的那块。
现在把三层账并到一起算总账。
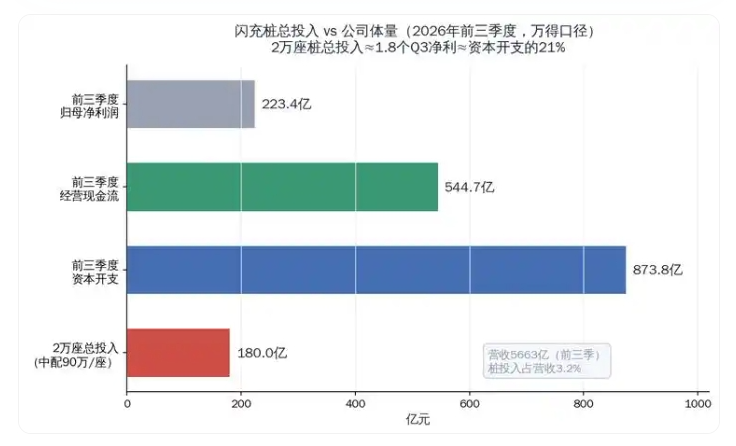
桩的总投入,按2万座乘以60至120万的单站口径,总量120至240亿元(李云飞的官方口径是"百亿级")。对照公司体量:占前三季度营收的2.1%至4.2%,占同期资本开支(873.79亿)的13.7%至27.5%,相当于1.2至2.4个第三季度的净利润。
这个对比的意思很直白:就算2万座闪充站一分钱收入都没有,全部投入打水漂,它造成的损失等于公司一个季度的利润。而公司前三季度经营现金流净额544.70亿,同比增长33.36%,账上造血能力完全覆盖得住这笔投入。这跟"巨额亏损"四个字所暗示的那种伤筋动骨,不是一个量级的叙事。
闪充站总投入与公司体量对照
反过来看收益端:只要闪充网络对纯电转化率的提升,贡献了哪怕一小部分今年纯电加高端加出口的结构性改善,它以车端利润形式收回的钱,就已经开始覆盖桩的折旧。10月纯电多卖的每一辆车里,都有闪充站的功劳簿。桩的账本在损益表上是费用,在获客漏斗上是转化率,用一年两三个点的营收去抬纯电渗透、高端占比、出口利润率这三个结构性指标,这是营销费用、研发费用之外第三种被低估的资本开支。车企一年广告费花掉两三个点营收不叫巨额亏损,叫经营常规;建桩花两三个点营收,怎么就巨额亏损了?
这不是比亚迪一家的算法。特斯拉把这门账算了十几年,算的结果写在它的财报里,下一章讲。
2025年特斯拉财报给了一个值得逐字读的数字结构:能源业务营收127.71亿美元,同比增长27%,毛利率29.8%。同一年,它的汽车业务毛利率是17.8%。
也就是说,特斯拉旗下毛利最高的业务已经不是造车,是能源。而能源业务里增速最猛的一块是储能:全年装机46.7GWh,同比增长49%。特斯拉自己在年报里说,它的储能装机规模全球第二,仅次于比亚迪。
全球第一是谁?比亚迪。60GWh级别的年装机(特斯拉年报对比口径),世界第一的储能电池供应商。
现在把这三个事实摆在一起:全球最大的储能电池厂,在建全球最大的兆瓦级闪充网络,每一座闪充站都自配储能系统(王传福的蓄水池和放大器)。这不是三个孤立的事实,这是一条产业链的三个环节。
闪充站的储能柜用的是自家电池,桩的功率模块用的是自家电控,这是垂直整合的成本优势,别人建桩按市场价买电池,比亚迪建桩等于给自己的电池厂增加了一个出货渠道。桩在这里的角色是双重的:它在需求侧是充电设施,在供给侧是储能产品的应用场景。欣旺达们要联合产业资本、车企、运营商才能凑齐的要素(它计划2027年底建成1万座兆瓦闪充站),比亚迪在自己体内就凑齐了。
而储能一旦装进充电站,它就不只服务充电。电网低谷时囤电、高峰时放电的峰谷套利,是每一座带储能的站天然就有的第二收入;再往前一步,成千上万座带储能的站被平台聚合起来参与电网调度,就是虚拟电厂。湖北交投的超充站聚合实践已经给出样板:30座超充站聚合13.79兆瓦可调能力,一年参与电网需求响应的收益超过200万元。这只是30座站的数字,乘以2万座,乘以电力市场化改革推进的深度,这个期权现在没人能给准确定价,但方向已经清楚。
国家发改委等部门2024年就车网互动发布过专项实施意见,新型电力系统需要的就是这种分布在负荷末端、可充可放的海量节点。中国石油对外依存度长年高于70%,其中超六成进口要经过霍尔木兹和马六甲两个海峡,交通领域消耗了全国七成的石油消费。新能源车替代的不只是油箱,是能源安全的敞口。闪充站作为光储充一体的分布式节点,恰好站在这个方向的延长线上。这不是说比亚迪在替国家扛能源战略,吉利规划2.2万座、奇瑞规划2029年2万座V2G场站,大家都在往这个方向走,但比亚迪是唯一把车、桩、电池、储能、光伏全链条攥在自己手里的玩家,这条链的协同利润,只有它能拿满。
特斯拉的路径依赖值得展开一句。它的超充网络建了十几年,8万多根桩,一度也是纯粹的护城河,服务自家车主,账面上是成本中心。转折点是开放:全球向其他品牌车主开放充电,中国区域已开放950余座站,非特斯拉用户充电需要多付30%至35%的服务费,或者交12.99美元的月费会员。到2026年一季度,特斯拉超充网络单季输出电量1.8TWh,同比增长22%,充电加储能业务合并毛利率39.5%。护城河变成了收费站,而且是全行业毛利最高的收费站之一。
先投入,后收割,中间隔着一个网络密度和用户习惯的养成期。特斯拉用十几年证明了这条曲线的形状,比亚迪的差别只是把功率拉到兆瓦级、把速度压缩到几年,并且用站中站模式把前期投入砍掉一大截。
以上讲的是账本结构,落地到执行层面,比亚迪手里有三张牌,每一张都在改写充电生意的成本公式。
第一张,站中站模式。2万座目标里,大量通过与中石化、中石油、壳牌、特来电等存量场地方合作改造(中石化一家就有3万多座加能站可对接),不征地、不增容、场地零投入。别人建站要啃的地皮和电网接入,恰好是中国充电基建最贵最慢的两环。李云飞的"大几十万一套",跟特来电120万一座的对比,差的就是这两环。欧阳明高的千亿级判断是按行业从零建站的口径算的,比亚迪用轻资产模式绕开了这个数字的大头。
第二张,需求前置验证。圆梦站这个产品把选址风险做成了反向订购:用户在App里提交建站申请,攒够需求密度就建站。目前4228座圆梦站背后是74281份用户申请,平均每座站有17.6位用户在建成之前就已经等在那里。传统充电运营商最头疼的选址,在比亚迪这里是先有用户后有站,冷启动风险被用户自己消化了。
第三张,全品牌开放。比亚迪闪充网络向所有品牌车主开放,行业调研数据显示,闪充站用户中其他品牌车主占比已接近三分之一。这意味着两件事:桩的利用率有友商车主来填谷,等于全行业帮比亚迪养桩;闪充协议事实上在成为中国快充的公共标准,标准的制定者收的是生态租金。当年特斯拉开放超充收溢价,收的就是这个位置的钱。
这三张牌合起来,构成一个跟"巨额亏损"完全反着的叙事:同样的2万座站,别人建是重资产赌博,比亚迪建是轻资产卡位。
这里有一个交叉验证的角度很少有人提:看看竞争对手在用什么动作投票。吉利9月底发布峰值2.2兆瓦的充电桩,规划2027年底铺设超2.2万座;奇瑞宣布2029年全球建成2万座V2G场站;理想计划2027年春节前把5C超充枪扩到8300根;电池厂的欣旺达联合产业资本、车企和运营商,目标2027年底1万座兆瓦闪充站。注意这些时间表:全部排在比亚迪2026年底2万座目标的后面。全行业的头部玩家用真金白银做出了同一个判断,闪充是下一轮补能基建的主路线。如果说一个判断只有比亚迪在做,它可能是错的或超前的;当所有对手都在同一方向上加速,这个方向本身的确定性就不再是最有争议的变量,争议只剩下谁先跑完。用竞争者的资本开支给自己的判断背书,这比任何研报的逻辑推演都硬。
对手们需要解释的问题反而是另一个:追赶者没有比亚迪的自有车流和自产电池,同样的建站计划,它们的单站成本和利用率起点都比比亚迪更差。如果这条路比亚迪都要巨亏,吉利和奇瑞现在下的单,又该怎么定价?亏损论按同一个逻辑推下去,会推出全行业集体非理性的结论。一个能把所有市场参与者都推成非理性的理论,通常错的是理论,不是参与者。
一篇驳论文如果只有反驳没有边界,就只是立场文件。把话说满之前,先立好可证伪的标尺。以下五个信号,任何一个持续兑现,本文的判断就要修正,亏损论就在对应层面成立。
信号一:利用率失守。2万座站满产运营后,若单站日均充电次数持续低于31次(标准站现金流平衡线)且无改善趋势,桩的第一层账本转入实亏,且第二层的转化逻辑也会因为体验恶化而传导受损。这是最直接的一个,也是我此前在换电对闪充的路线研究中就立过的跟踪标尺(满产利用率低于15%变拖累),观点不变。
信号二:纯电结构逆转。若纯电销量增速向行业均值收敛甚至回落,纯电占比提升趋势逆转,说明桩对车的转化拉动不成立,第二层账本失去发动机。10月纯电加37.38%这个数字,就是这条信号的仪表盘。
信号三:高端占比见顶。三个高端品牌合计占比若从13%附近掉头向下,说明闪充服务的高端客群基础坍塌,桩的第三种定价(服务溢价)失去载体。
信号四:储能协同证伪。若峰谷套利、虚拟电厂、V2G的政策推进和电力市场建设持续低于预期,第三层账本的期权将长期无法行权,2万座储能柜退化为纯成本项。
信号五:先发窗口关闭。吉利2.2万座(2027年底)、奇瑞2万座V2G(2029年)、欣旺达1万座(2027年底)陆续落地后,若公共闪充网络充分重叠,卡位价值将被摊薄,届时第二三层账本的独占溢价打折。
这五个信号没有一个是今天的现实,但每一个都可能是明天的现实。跟踪它们,比站队观点有用。
回到开头的判断。巨额亏损论的全部证据都是真的,全部推理都是顺的,它只错在一件事上:用充电运营商的损益表,去审计一家车企的战略资本开支。
一根桩的账,算出来的是折旧和服务费;两万座桩的账,算出来的是纯电时代的入口。特斯拉用十几年把超充从成本中心算成了39.5%毛利的收费站,比亚迪正在用三年、一半的投入强度、三张成本牌,跑同一条曲线,且手里多一张全球第一的储能牌。
120到240亿,占两个多点营收,买纯电转化的基础设施、买能源网络的物理入口、买一个正在被政策推进的新型电力系统的先占权。这笔钱如果叫巨额亏损,那么所有车企每年花掉的广告费都应该叫捐赠。
亏损论者看桩,看到的是一根根烧钱的铁桩。账本翻开三层看桩,看到的是这个时代给重资产玩家留的最后一批入口资产。分歧不在视力,在账本。
(作者注:本文观点基于公开数据测算,单站模型假设已在文中明示,欢迎按各自参数复核。作者持有比亚迪仓位,本文不构成投资建议。)
数据来源:比亚迪产销快报及2026年三季报(万得)、中国充电联盟、特斯拉2025年年报及2026年一季报、联合国新闻(潘亮口径)、李云飞媒体沟通会、盖世汽车研究院、花旗研报口径,以及公开媒体报道。测算部分为作者估算。
——开心的小神龙 · 全网同名


