

 2026-10-15
《2026年新能源商用车 800-1000V 高压平台及供应链全景研究报告》发布。
新能源商用车销量爆发式增长,800V架构加速量产上车。
超大容量电池对快充性能提出更高的要求,商用车充电呈现出"当前双枪为主流、多枪为补充、未来单枪兆瓦为终极方向"的三层格局。
多枪并充本质上是现有接口标准下的功率倍增"权宜之计",随着MCS兆瓦级充电标准的落地和千伏级高压平台的普及,"一枪兆瓦"将最终取代"多枪并充",成为商用车补能的终极形态。
随着全球新能源汽车产业的快速发展,商用车行业正经历深刻的电气化转型。我国在第75届联合国大会上提出“碳达峰”与“碳中和”的战略目标,进一步加速了商用车电气化的进程,新能源商用车的技术路线逐步清晰,纯电动车和氢燃料电池车成为主流发展方向。
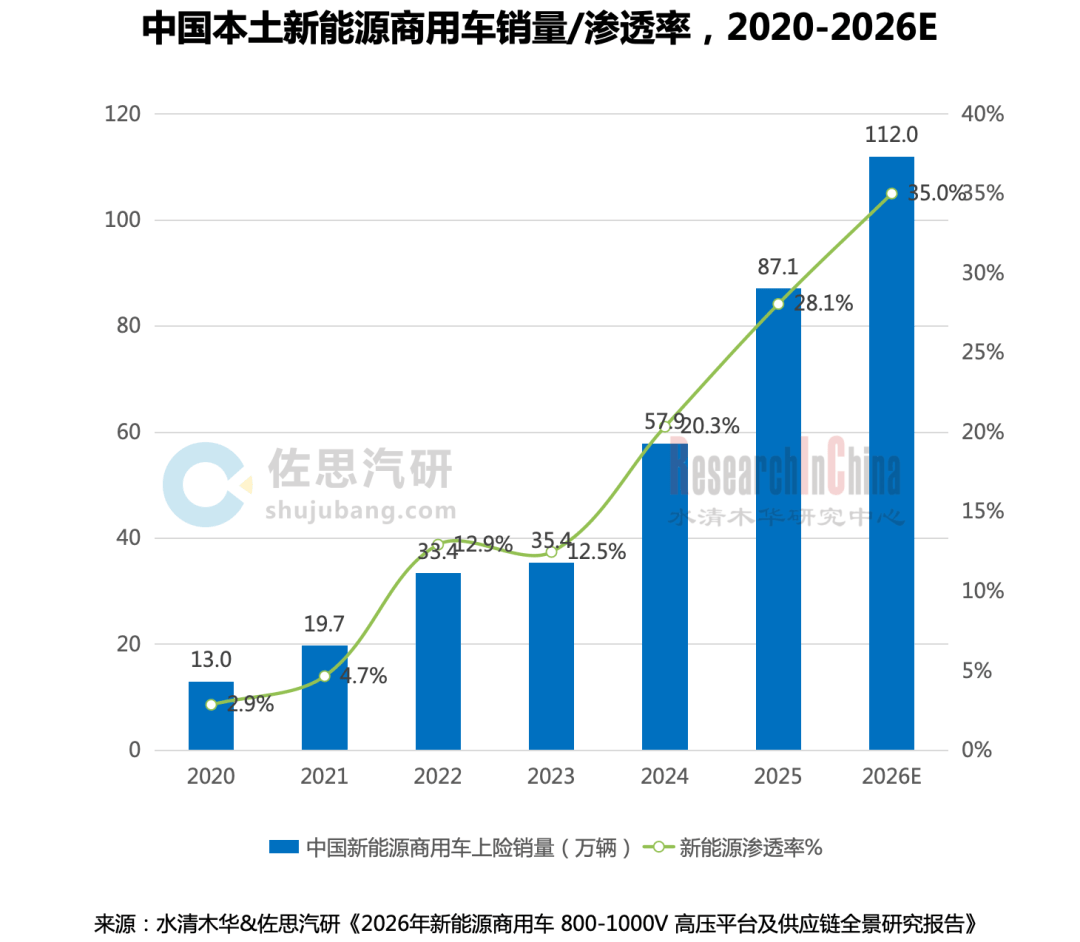
中国本土新能源商用车从2024年开始爆发增长,2024年本土新能源商用车销量57.9万台,同比增长63.4%;2025年新能源商用车累计达到87.1万台,同比增长50.4%;2026年中国本土新能源商用车市场正处于从政策驱动向市场驱动转型的关键阶段,2026年1-6月新能源商用车上险销量52万台,累计增速45%,全年总销量预计达到112万台,国内市场渗透率预计突破35%。2026年安排220亿元超长期特别国债支持老旧营运货车报废更新,优先支持新能源重卡置换,部分车型补贴最高达14万元/辆。
同时,传统新能源商用车电压平台的设计模式已难以满足新能源车型对高效能、低成本的需求,亟需进行技术革新。特别是在高电压、高气压等特殊工况下,商用车的电气系统面临更为复杂的技术挑战,这促使电压平台从传统的“分段适配”向“全域高压”方向演进,以适应新能源商用车的发展需求。
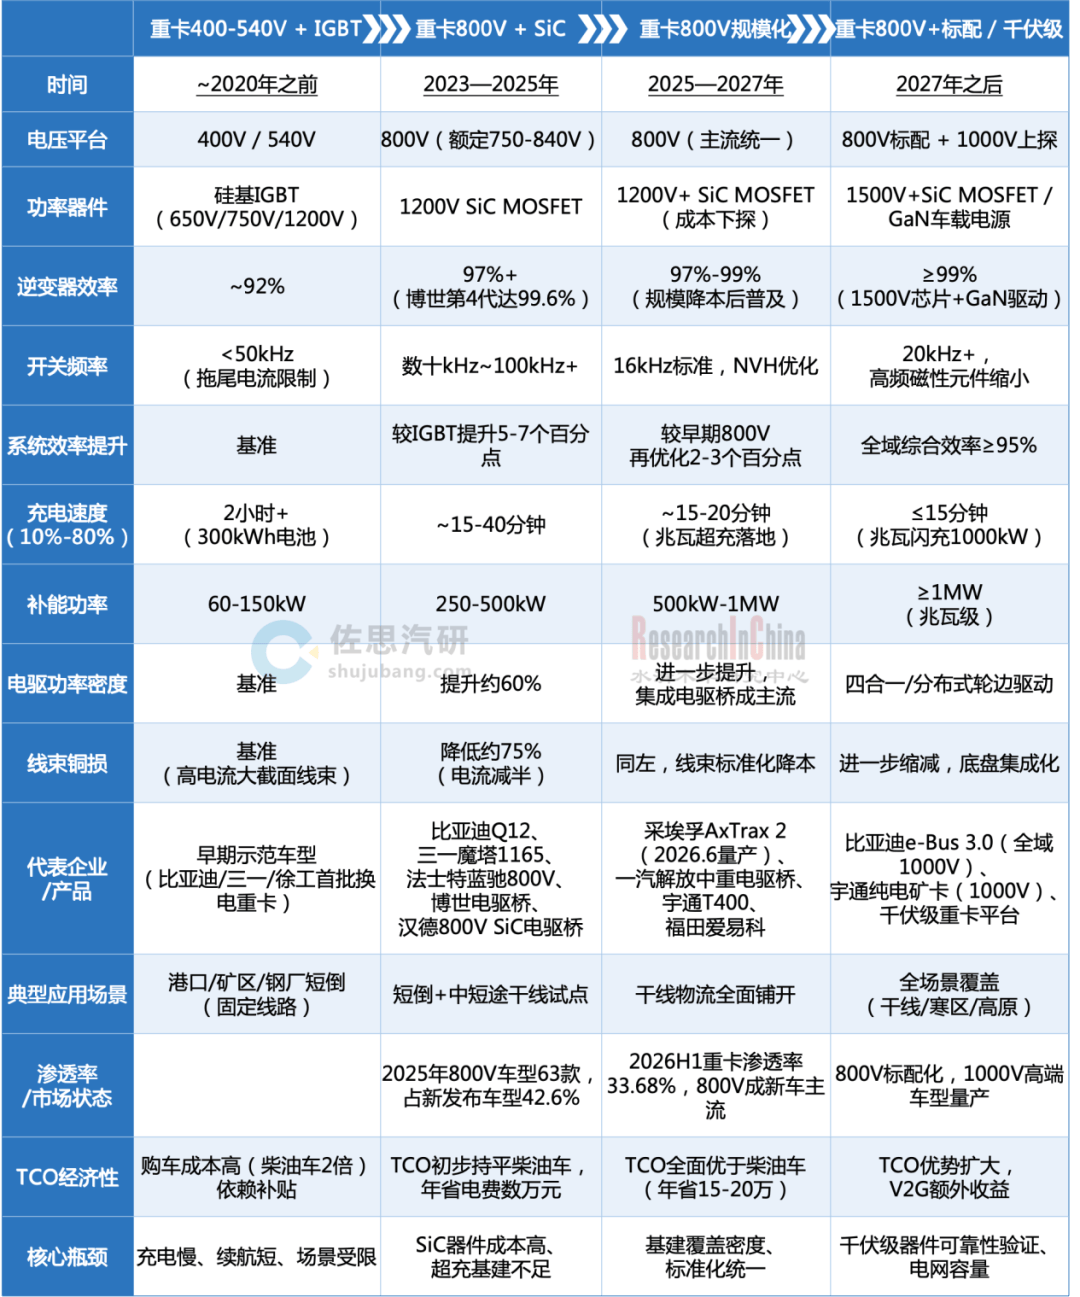
传统电压:轻卡主要用于城市配送,功率需求低,普遍采用400V低压平台;重卡用于干线运输、工程作业,载荷大、工况复杂,多采用600V平台;客车因运行路线固定,多采用540V专用平台。
随着碳化硅(SiC)功率器件成熟、商用车电动化渗透率提升(2025年国内新能源商用车渗透率已达28.1%),800V全域高压平台将成为行业主流选择。
针对重卡、大型客车等大容量电池(普遍超过300kWh)的快充刚需,行业开始向1000V及以上千伏级高压平台突破。
纯电重卡主驱级碳化硅功率芯片的电压等级不断提高,从最早的650V、750V已经发展到1200V以上,并被多家传统车企及新能源车企采用。其中,商用车领域基于超大容量电池组的技术特性,率先向更高电压平台及功率芯片加速迭代。三一集团的电动重卡魔塔1165,该车型采用了1700V、17mΩ SiC MOSFET芯片。
纯电重卡高压架构技术/应用演进
来源:水清木华&佐思汽研《2026年新能源商用车 800-1000V 高压平台及供应链全景研究报告》
高压重卡电驱动系统发展趋势:电驱桥+多合一域控集成+扁线油冷电机
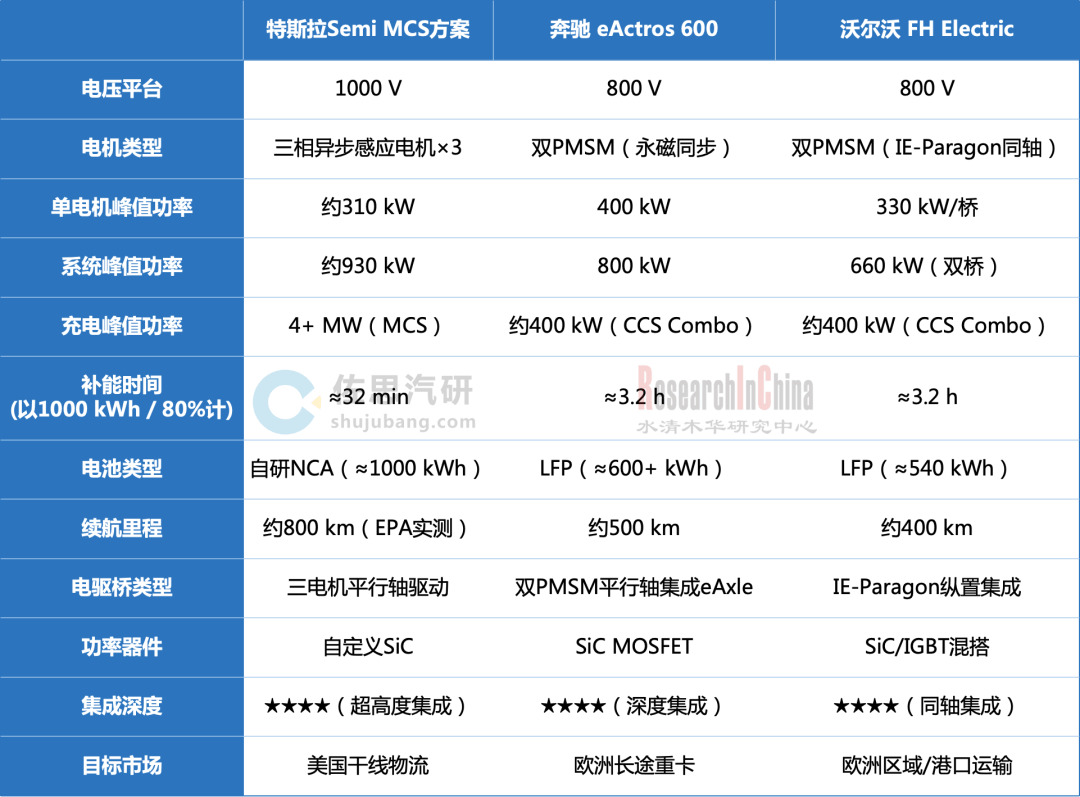
商用车电驱桥正从分立式向深度集成演进,800V高压平台成为标配,解决补能焦虑+能效焦虑:特斯拉选择用兆瓦快充解决焦虑,奔驰和沃尔沃选择用深度集成降低能耗、提升单位电量续航。
高压化从800V向1000V跃迁:特斯拉Semi以1000V平台实测800km续航,证明了更高电压等级在商用车领域的必要性。1000V带来的直接收益:同等功率下电流减半(I=P/V),高压线束截面、热损耗均可降低约20%。但代价同样明显:现有CCS 1000V充电基础设施仍不完善,800V元器件供应链更成熟。
深度集成:无论是eActros 600的平行轴eAxle还是IE-Paragon纵置方案,共同方向是减速器、电机、逆变器三合一壳体。工程收益:重量减少15%~30%、轴向长度缩短、冷却系统共用、NVH改善。但代价是维修模式彻底改变—传统"拆电机修电机"的思路不再适用,整体拆检+再制造将成为主流服务模式。
来源:水清木华&佐思汽研《2026年新能源商用车 800-1000V 高压平台及供应链全景研究报告》
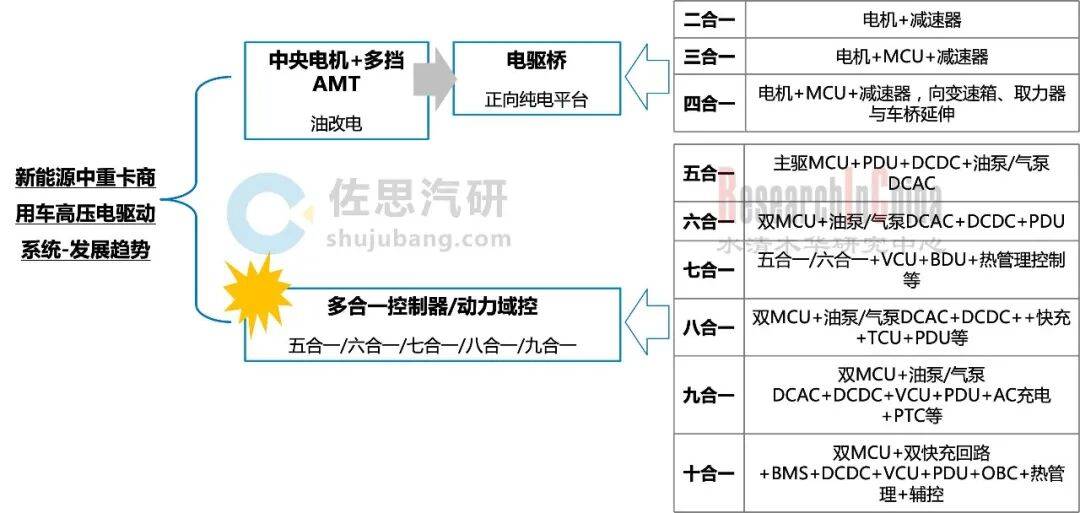
相较于乘用车,商用车更侧重于高扭矩、高可靠性、全工况效率,适配重载起步/持续爬坡/恶劣环境。商用车集成化的两条主线:电驱桥(机电耦合)与多合一控制器/动力域控(电控集成),电驱桥+多合一域控集成正是当前高压重卡电驱动系统最核心的发展趋势。这两条技术路线并非孤立存在,而是相辅相成,共同构成了下一代新能源重卡底盘的动力底座。
机电耦合——电机+减速器+车桥 → 电驱桥(E-Axle);电驱桥取消传动轴与差速器,减重约20%、效率+5%~8%。
电控与功率电子集成——MCU/DCDC/OBC/PDU/气泵油泵控制器/整车控制 → 多合一控制器 / 动力域控制器。多合一控制器/动力域控-以客车为例,电机+电控+DCDC+OBC+PDU多合一使体积-30%、成本-15%~20%。
中重型新能源商用车多合一高压电驱动系统
来源:水清木华&佐思汽研《2026年新能源商用车 800-1000V 高压平台及供应链全景研究报告》
高压重卡电池和超充系统发展趋势:超大容量电池+兆瓦级超充
当前商用车动力电池装车量正处于爆发式增长期,其核心驱动力正是电动重卡等高功率、大带电量场景的加速渗透。2025年,中国新能源商用车动力电池装车量达到162GWh,同比增长140.9%;2026年上半年,中国新能源商用车动力电池装车量达到86.1GWh。
2022年至2026年,中国新能源商用车动力电池装车量呈现持续高速增长态势,年均复合增长率极高。2026年预计将达到216.1GWh,同比增长33.3%,增速是乘用车(10.8%)的三倍以上,成为拉动动力电池行业增长的核心动力。商用车电动化加速主要受货运绿色转型、环卫及重卡电动化等趋势驱动。单台重卡带电量已超400kWh,2026年重卡动力电池总带电量预计达131.2GWh,同比增长31.9%。应用场景正从港口、矿山等固定短倒场景向500-1000公里中长途干线物流延伸。
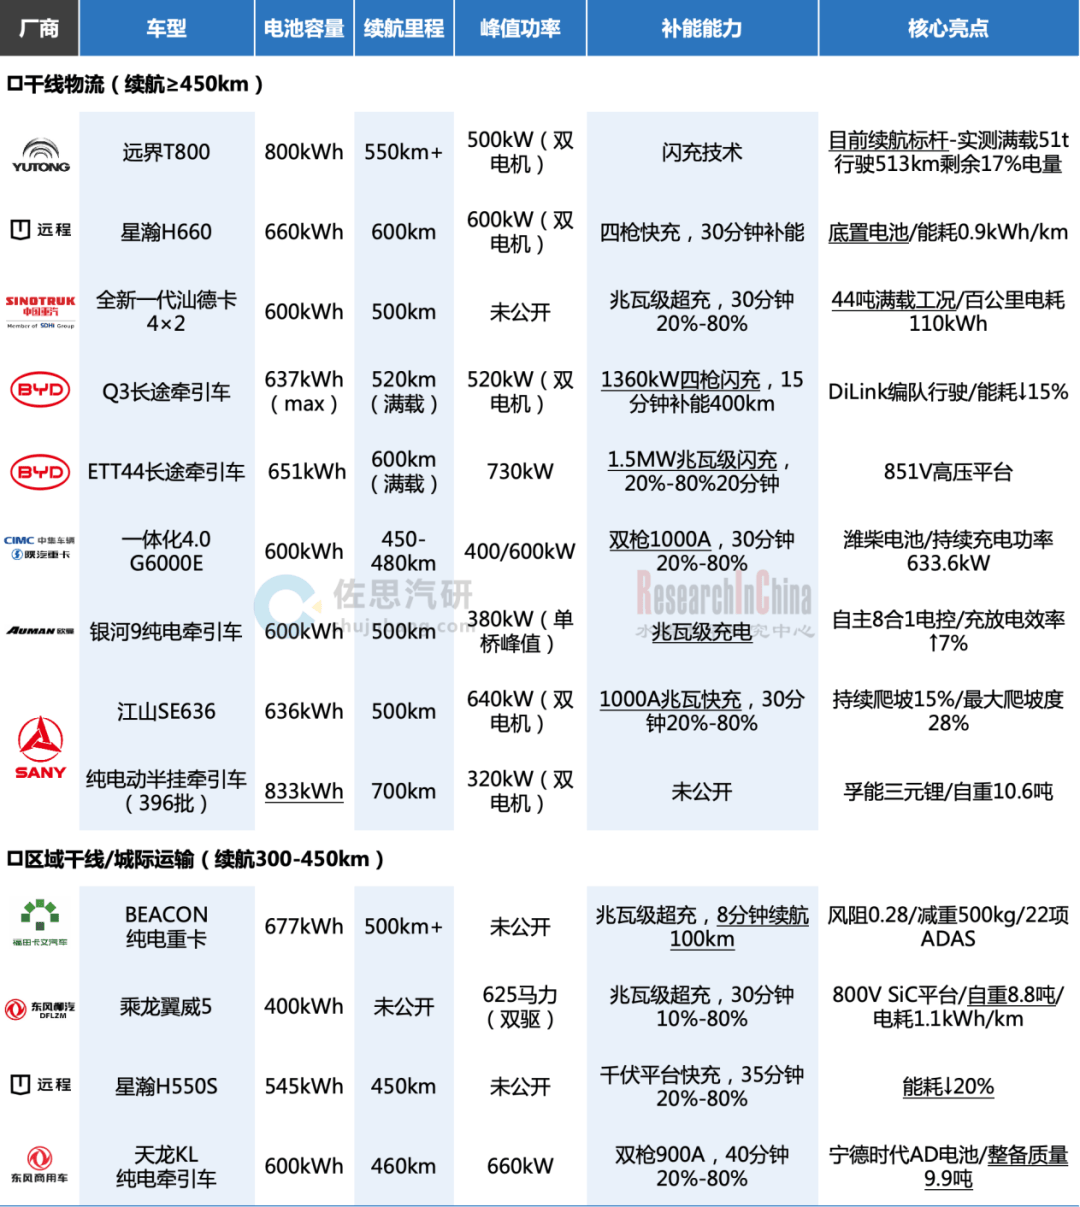
中重卡(代表车型)动力电池装配和补能能力
来源:水清木华&佐思汽研《2026年新能源商用车 800-1000V 高压平台及供应链全景研究报告》
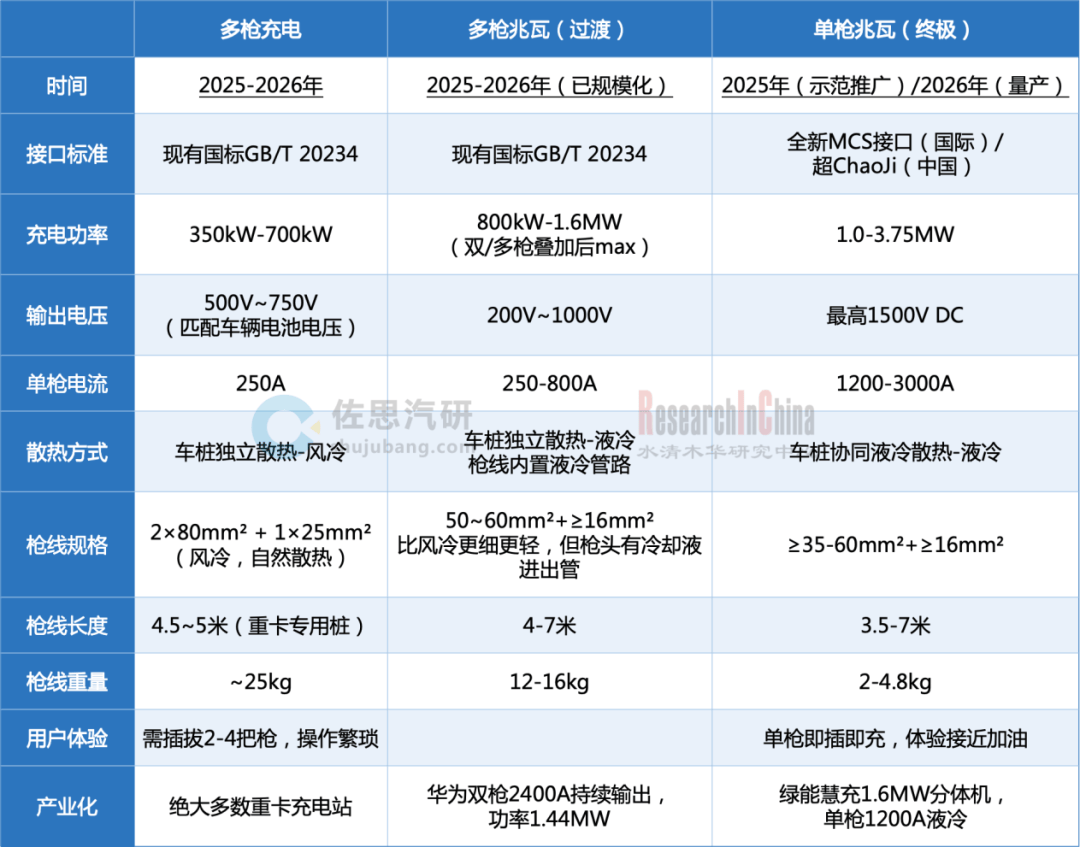
超大容量电池对快充性能提出更高的要求,商用车充电呈现出"当前双枪为主流、多枪为补充、未来单枪兆瓦为终极方向"的三层格局。多枪并充本质上是现有接口标准下的功率倍增"权宜之计",随着MCS兆瓦级充电标准的落地和千伏级高压平台的普及,"一枪兆瓦"将最终取代"多枪并充",成为商用车补能的终极形态。
超充系统-单枪兆瓦充电将成为长期发展方向
来源:水清木华&佐思汽研《2026年新能源商用车 800-1000V 高压平台及供应链全景研究报告》
工信部“2025年汽车标准化工作要点”首次将商用车兆瓦级充电、人工智能、固态电池等前沿领域纳入重点部署。工信部要求启动商用车兆瓦级直流充电系统标准预研,明确1MW及以上额定功率充电接口、导流、冷却、通信、兼容性等技术要求,推动形成国家推荐性标准,支持重卡、公交、专用车等高速补电需求。
在商用车兆瓦级充电标准现状,我国于2023年发布了面向高功率充电的GB/T系列标准(如GB/T20234.4-2023《直流充电连接装置 第4部分:高功率充电接口》),采用兼容CHAdeMO的新型“超充”接口,最高支持1.2MW充电能力。截至目前,国内的商用车补能领域尚无统一的兆瓦级充电标准体系。


