

 来源:周哥一影视 日期:2026年9月20日
过去只在高速服务区高峰期才会出现的高价充电,如今正在城市商圈公共充电站大面积上演。
上海车主申先生的经历,是千万新能源车主的缩影。他常用的滴滴充电场站,会员实付单价从 0.84 元 / 度直接涨到 1.76 元 / 度,同时间段充电成本近乎翻倍。
"1.76 元一度,以前只有高速高峰期才是这个价。" 申先生坦言,并非所有时段都翻倍,但他常去的几座充电站,普遍涨幅达到 50% 以上。
公共充电桩的总价,由电费 + 服务费两部分组成,本轮城市充电涨价,是两套规则叠加共振的结果。
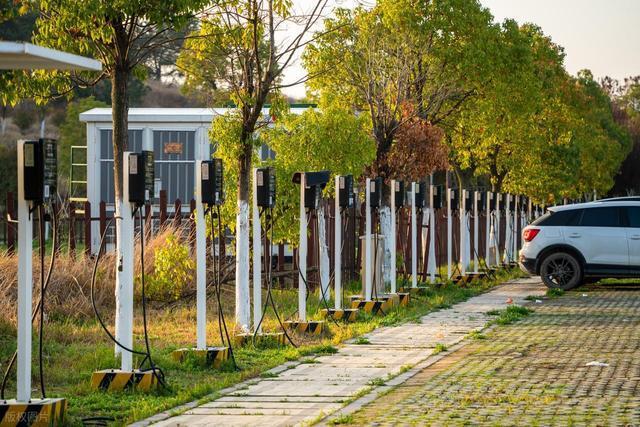
01 电费变革:工商业电价告别固定峰谷,进入实时浮动时代
涨价背后,首要推手是电力市场化新政落地。
2025 年 12 月,国家发改委、国家能源局印发《电力中长期市场基本规则》,自今年 3 月 1 日起,参与市场交易的充电桩头部运营企业、电网主体,不再执行工商业固定分时电价,峰谷时段不再一刀切,全面切换为市场化实时浮动电价。
在此之前,热门充电站高峰电价存在硬性天花板。无论充电排队多长、电网负荷压力多大,电价都会被锁死在固定区间。市场化定价落地之后,电价跟着电网负荷、风电等新能源出力、区域用电供需高频波动。用电紧张的高峰时段,终端电价可以突破过去的价格上限;而电力富余的低谷期,电价也能跌到旧谷段价格之下,给车主留出低价充电窗口。
不止价格波动,充电的峰谷时间本身也在重塑。不少车主发现,过去晚 10 点到早 6 点的低价窗口,现在推迟到午夜 12 点之后。
国家电网调度人员冯先生解释,电网峰谷划分依据的是系统净负荷与实时供需,并非简单固定时段。同一行政区电网基准售价统一,但不同场站出现差异化峰谷,大多是运营商结合场景自主设计的商业策略。
同一座城市、同一张电网,不同场站的用电高峰完全不同:商场地下充电站峰值集中在早 8-11 点、晚 18-21 点,匹配逛商场人群;露天充电站高峰落在中午 12-14 点,额外叠加 14-15 点,瞄准午休补电的网约车、上班族。
电力调度的逻辑也随之改变。过去只需要预判负荷高低,市场化之后,还要评估电价如何改变车主充电习惯,打造 " 价格引导负荷、负荷反向响应价格 " 的闭环。风电大发、电力富余时,引导电动车集中充电;晚高峰电网承压时,引导车主错峰补电,实现电网削峰填谷。
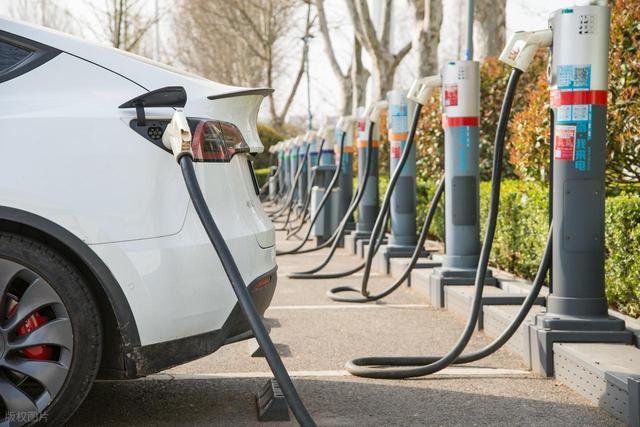
02 服务费触底反弹:持续多年价格内卷,行业终于扛不住了
除了电网电费浮动,充电服务费的上调,是本轮涨价的另一核心,多地核心商圈服务费,从 0.2-0.3 元 / 度上涨至 0.4-0.6 元 / 度。
服务费上涨,本质是行业回归正常盈利逻辑。
2020 年之前,充换电服务费实行政府指导价。随着新能源车普及,市场逐步放开服务费定价。2020 年底,星络充电推出免服务费补贴大战,整个充电赛道开启惨烈价格战,运营商不断压低服务费抢流量,利润持续被压缩。
行业算过一笔清晰的成本账。星星充电测算,20 车位、1200 千瓦的标准场站,前期建设折算度电成本 0.2 元,场地成本折算 0.1 元,平台运维、人工营销等后续成本折算 0.1 元,服务费必须超过 0.4 元 / 度才能保本。
特来电的测算更残酷:120 万投入、16 把快充枪的充电站,扣除全部成本后,每度电净利润仅 0.041 元,年利润 4.7 万元,回本周期长达 25 年。叠加充电站建设运营补贴逐步退坡,绝大多数场站长期处在亏损边缘。
03 亏损向上游传导,低价竞争埋下巨大安全隐患
当下游充电桩运营商持续亏损,压力会沿着产业链向上层层传递。设备厂商订单被压价,零部件企业利润不断被挤压,带来两大恶果:企业压缩研发投入,产业创新停滞;制造端被迫削减生产成本,充电桩产品偷工减料,直接威胁车主充电安全。
用户痛点数据印证风险。艾媒智库调研显示,充电桩安全故障、运行异响,稳居用户体验痛点前五。2025 年市监部门抽检,6 大电商平台 112 批次充电桩,55 批次不合格,不合格率高达 49.1%。
大量充电桩质量隐患,根源就是场站端长期亏损,倒逼全产业链压缩成本。当整个行业优先求生存,产品安全质量就成了最先牺牲的部分。
04 行业迎来强监管拐点,涨价是价值修复而非单纯牟利
行业乱象之下,强制标准落地重塑赛道门槛。今年 8 月 1 日起,电动汽车供电设备强制实施 3C 认证,不达标产品禁止销售,低质低价充电桩生存空间被大幅压缩。
市场已经提前反应。7 月起,通合、优优、易能时代等充电模块厂商上调价格约 15%;盛弘股份、绿能慧充等整机企业涨价 10%-25%。上游设备涨价,成本向下游传导。
但这一轮涨价,不是无理由转嫁成本,而是修复被多年补贴大战扭曲的行业价值体系。靠着低价补贴跑马圈地的充电草莽时代,或将就此终结。
05 标准化深度研判:电价市场化改革撞上公众认知断层
当商圈充电桩服务费近乎翻倍,车主直呼充电价格赶超油费,运营商却坦言持续亏损难以为继。这场矛盾,本质是电力市场化改革推进过程中,制度变革速度和大众固有价格认知之间的剧烈冲突。
工商业电价取消固定峰谷、切换实时浮动,高峰购电成本抬升;但车主长期习惯 0.2~0.3 元 / 度的服务费,面对突发跳涨的价格缺乏心理预期。行业数据清晰证明,标准场站保本服务费底线在 0.4 元 / 度,部分项目回本周期长达 25 年。这场车主与运营商的对立,不只是短期行业阵痛,更暴露充电基础设施治理体系存在结构性短板。
价格突涨撕裂用户预期
上海、北京核心商圈车主频繁遭遇 " 充电刺客 ",服务费直接翻倍,单次充电成本逼近燃油车油费," 充电比加油贵 " 成为社交平台热议话题。车主并不排斥合理调价,反感的是毫无预警的价格暴涨。多数充电 APP 仅展示总价,不会拆分电网购电成本、服务费、场地租金明细,消费者无法分辨涨价是成本上涨,还是运营商单方面加价,信息黑箱加剧对立。
长期亏损催生行业内卷
电力市场化改革之后,工商业购电成本随供需大幅波动。但运营商为抢夺流量,长期把服务费压在保本线之下。" 以价换量 " 没能形成规模红利,场地租金、设备折旧、运维人力都是刚性支出,大量场站陷入充得越多、亏得越多的困境。
规则衔接断层放大矛盾
冲突根源不只是供需问题,而是配套制度衔接滞后。电力侧已经进入实时浮动定价,但充电服务缺少对应的价格披露、动态定价管理规则。车主分不清电费与服务费的边界,容易把全部涨价归因于运营商牟利。行业缺少结合区域电网负荷、场站利用率的分级定价参考,热门商圈只能一刀切涨价,激化信任危机。
3C 认证加速成本传导,埋下新风险
强制 3C 认证落地,老旧充电桩需要更换合规模块、升级监测系统,设备厂商涨价 10%-25%,新增改造成本向下传导。车主对此缺少认知,误以为企业借机抬价。如果缺少过渡扶持政策,部分中小运营商可能推迟设备升级、采购劣质配件,再次带来充电安全隐患。
标准化视角来看,争议的核心不是充电定价高低,而是严重信息不对称与配套规则滞后。电力市场化带来的成本波动,本应有透明机制消化,而不是全部由终端车主和弱势运营商独自承担。当前治理空白集中在三点:缺少服务费明细披露强制要求;缺少和电网电价联动的动态定价指引;缺少合规改造阶段的成本缓冲方案。电价每一次剧烈波动,都会直接演变为行业信任危机。
06 治理方略
1. 建立充电价格明细与涨价预警强制披露标准
要求充电运营商在 APP 实时展示充电账单明细,拆分电网购电成本、服务费、场地使用费等项目;当价格较基准涨幅超过 30%,自动弹窗提示并展示历史价格对比图表,帮助车主建立合理预期。由行业协会制定统一数据接口规范,各平台格式统一、可交叉核验,破除价格黑箱。
2. 推出场站场景化分级服务费指引
按照商圈等级、电网接入容量、场站日均利用率划分多类场景,设置服务费参考区间与浮动规则。核心高负荷商圈允许服务费上浮,但同步绑定设备运维频次、故障响应时效,实现价格与服务品质对价,杜绝单纯一刀切涨价损害消费者权益。
3. 搭建运营商成本缓冲与资本引导机制
设置 6 – 12 个月的 3C 认证改造缓冲周期,符合条件的场站可申请阶段性运营补贴或者低息专项贷款,用于设备升级改造。引入第三方机构定期发布场站全生命周期成本模型,公开度电盈亏线、回本周期,引导资本理性入场,避免行业恐慌性压缩产品质量。
4. 构建充电桩全链条质量追溯与责任体系
在 3C 认证基础上,要求充电整机、模块增加批次编码;运营商运维系统绑定设备采购来源、安装、维修档案,一旦抽检不合格,可以快速定位责任主体。监管部门配套红黄牌公示机制,多次出现质量问题的供应商,限制参与政府采购项目,从源头阻断劣质设备流入市场,保证成本传导不以牺牲安全为代价。
结语
充电涨价风波,表面是车主和运营商之间的博弈,背后是新能源基建行业告别补贴、走向市场化成熟阶段的必经阵痛。
电价市场化是为了优化电网资源配置,服务费修复是为了让场站具备可持续运营能力,3C 强制认证是守住充电安全底线。但改革落地,不能只依靠市场自发调节。
只有补齐价格透明机制、分级定价规则、企业转型扶持、质量追溯体系,才能平衡车主权益、运营商生存、电网安全三方诉求,让充电基础设施从野蛮生长,走向高质量规范化运营。
你有没有遇到城市充电站突然大幅涨价的情况?你觉得充电服务费应该完全市场化,还是设置合理上限?欢迎评论区留言讨论。


